
Odborná sekce
Proč nastala krize na trhu s disky? Analýza příčin a kořenů
19.10.2026, 11:11
Zákazníci, kteří plánovali na rok 2026 upgrade serverové infrastruktury nebo diskových polí, jsou šokováni cenovým vývojem, který zásadně mění ekonomiku IT investic. Nejde o drobnou tržní korekci, ale o fatální změnu dosavadních pravidel trhu. Ceny paměťových komponent vzrostly oproti průměrné cenové hladině roku 2025 o 300 až 500 %, ceny disků pak o 200 až 300 %. Takto dramatický vývoj nutí firmy přehodnocovat investiční plány, odkládat modernizaci a hledat nové cesty, jak zajistit potřebný výkon a kapacitu za ekonomicky přijatelných podmínek. Co stojí za tímto bezprecedentním vývojem a kdy můžeme očekávat obrat?
Současná situace není důsledkem jediné události ani prostého nedostatku surovin. Jde o současné střetnutí prudce rostoucí poptávky po AI infrastruktuře, pomalu rozšiřované výrobní kapacity, změny výrobních priorit a tržní struktury, v níž několik výrobců ovládá většinu nabídky.
Změna ekonomiky AI – od trénování k masovému provozu
Při prvním boomu generativní AI se pozornost soustředila především na výpočetní výkon GPU a HBM paměť. V roce 2026 je však stále významnější druhá fáze: provozování AI služeb ve velkém měřítku, tedy inference. To mění požadavky na datovou infrastrukturu.
Co se technicky změnilo:
- Fáze A: trénování modelů: Velké clustery GPU, vysoká propustnost dat, checkpointy, rozsáhlé trénovací datasety a rychlé paralelní úložiště.
- Fáze B: provozování AI: Trvalé uchovávání dokumentů a multimodálních dat, vektorové databáze, retrieval-augmented generation (RAG), cache, logy a nepřetržitý přístup k datům.
V trénování může být značná část dat opakovaně čtena v rámci velkých sekvenčních operací. V inferenci vznikají vedle toho další vzorce: velké množství malých požadavků, souběžný přístup mnoha uživatelů, časté čtení metadat a dlouhodobé uchovávání obsahu.
To zvyšuje poptávku po různých úrovních storage:
- HBM a DRAM pro výpočty a aktivní pracovní data.
- Enterprise NVMe SSD pro rychlý přístup, databáze, indexy a cache.
- Vysokokapacitní HDD pro ekonomické uchovávání velkých objemů dat.
- Objektová úložiště pro datové sady, dokumenty, multimédia a zálohy.
TrendForce v září 2026 odhadl meziroční růst poptávky po kapacitě enterprise SSD o více než 80 % v roce 2026. AI tak nevytváří jen poptávku po nových serverech. Vytváří novou trvalou poptávku po paměti a úložišti, která pokračuje i po instalaci výpočetní infrastruktury.
 |
Nestačilo by jen investovat do továren a vyrobit více pamětí a disků?
Není to tak jednoduché. Paměťový průmysl je historicky cyklický a proto výrobci přistupují k investicím s notnou dávkou opatrnosti. Když nabídka převýší poptávku, ceny prudce klesají a výrobci omezují investice. Když se následně poptávka vrátí, výrobní kapacita se nedá obnovit okamžitě.
Micron zahájil v lednu 2026 výstavbu nové NAND továrny v Singapuru v rámci investice přibližně 24 miliard USD rozložené do deseti let. První produkce je však plánována až na druhou polovinu roku 2028, takže tržní situaci 2026-28 prakticky neovlivní.
Historie společnosti Micron ukazuje, jak brutálně cyklický je trh s paměťovými čipy. Firma opakovaně prošla obdobími miliardových ztrát, když nabídka převýšila poptávku a ceny pamětí se propadly. V letech 2008 a 2009 její kumulovaná čistá ztráta přesáhla 3,4 miliardy dolarů, v roce 2012 následovala další ztráta přesahující miliardu a v roce 2023 přibližně 5,8 miliardy dolarů. Současný cenový boom proto nelze automaticky považovat za nový normál: historie odvětví ukazuje, že mimořádná cenová hladina může být vystřídána stejně prudkým poklesem.
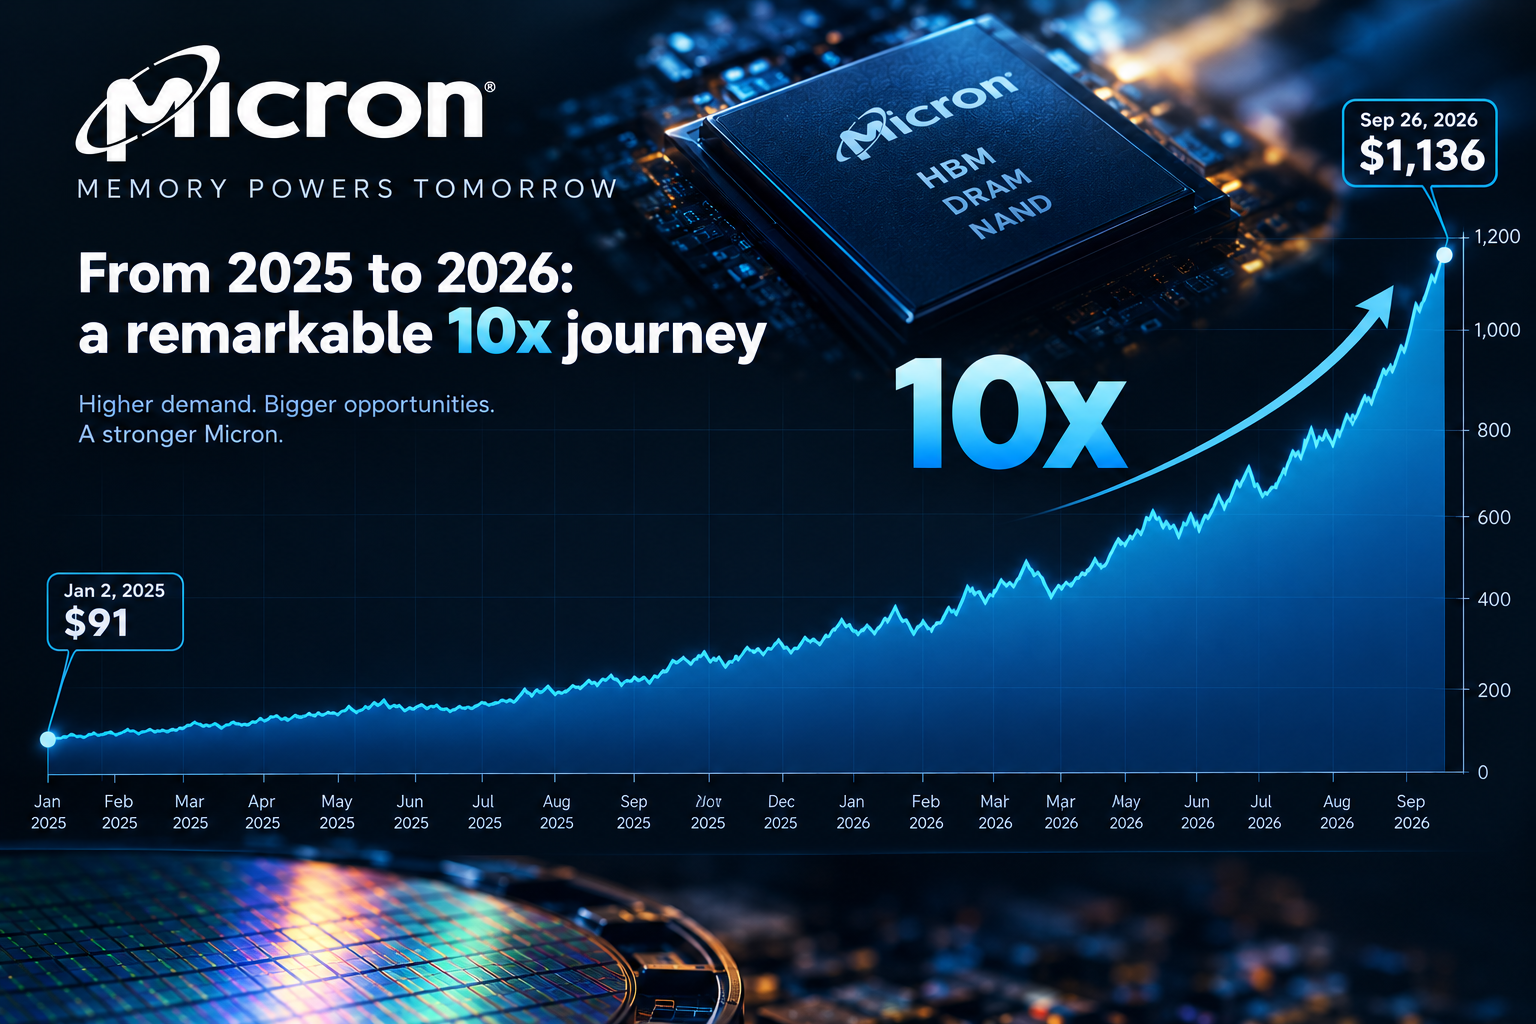
Výjimečnost současné situace dokládá i vývoj akcií společnosti Micron. Oproti začátku roku 2025 se jejich cena ve třetím čtvrtletí 2026 pohybovala na více než desetinásobku. Pro akcionáře skvělá zpráva, pro zákazníky IT technologií však varovný signál: trh zatím očekává, že vysoká poptávka a omezená nabídka paměťových čipů jen tak nepominou.
 |
HDD mají vlastní problém: AI vyčerpává kapacitu tří zbývajících výrobců
U mechanických disků je situace jiná. Zde nejde o NAND, ale o vysoce specializovanou výrobu magnetických disků, hlav, mechaniky a elektroniky. Globální trh HDD je soustředěn především u tří výrobců: Seagate, Western Digital, Toshiba.
Přechod na vyšší kapacity není jen otázkou osazení více ploten. Vyšší hustota zápisu, nové technologie hlav a záznamu a náročnější mechanické tolerance zvyšují složitost vývoje i kvalifikace.
Co ukazují konkrétní údaje výrobců:
- Seagate
Ve výsledcích za fiskální rok 2026 společnost uvedla dodávky celkem 789 exabajtů HDD za rok, oproti 595 EB v předchozím fiskálním roce. Současně oznámila, že na základě dlouhodobých smluv je většina její nearline kapacity rezervována až do kalendářního roku 2028. - Western Digital
V únoru 2026 vedení firmy oznámilo, že téměř celá produkce pro kalendářní rok 2026 je již prodaná. S vybranými zákazníky má dlouhodobé dohody i na roky 2027 a 2028.
Tato čísla jsou zásadní. Nejde pouze o předpověď analytiků, že HDD možná nebudou dostupné. Výrobci sami popisují stav, kdy velká část budoucí produkce již má zákazníka.
Diskový průmysl má podobně jako výroba paměťových čipů výrazně cyklický charakter. Společnosti Seagate a Western Digital (WD) během své historie opakovaně čelily silnému cenovému tlaku, nadbytečné výrobní kapacitě i konsolidaci celého odvětví. Výstavba nových továren a rozšiřování výroby jsou dlouhodobé a kapitálově náročné projekty, jejichž návratnost nelze snadno přizpůsobit výkyvům poptávky. Výrobci proto hledají cestu, jak zvyšovat především objem prodaných dat, nikoli jen počet vyrobených disků. Klíčovou metrikou se stává kapacita dodaná na trh, měřená v exabajtech.
Technologickým základem tohoto posunu je zvyšování hustoty magnetického záznamu. Seagate již v březnu 2026 oznámil disky s kapacitou až 44 TB, využívající technologii HAMR (Heat-Assisted Magnetic Recording), tedy magnetický zápis s laserovým předehřevem záznamového média. Laser na okamžik zahřeje nepatrnou oblast plotny, takže do ní lze zapsat menší magnetický bit; po ochlazení si záznam zachovává stabilitu. To umožňuje překonávat fyzikální limity tradičního magnetického zápisu. Seagate směřuje k diskům s kapacitou až 100 TB. Nejde tedy pouze o zvětšování počtu ploten: zásadní roli hrají nové magnetické materiály, laserová a nanofotonická technologie, přesnější čtecí a zapisovací hlavy i sofistikovanější řízení zápisu.
 |
Dlouhodobé kontrakty mění fungování trhu
Za normálních podmínek může odběratel porovnávat několik distributorů, vybrat nabídku s nejnižší cenou a objednat komponenty s relativně krátkým předstihem.
V současném prostředí je stále důležitější nejen cena, ale i dostupnost.
Dlouhodobé dohody (LTA) mohou výrobcům zajistit:
- předvídatelnou poptávku;
- možnost plánovat investice na základě potvrzených odběrů;
- stabilnější obchodní vztah s největšími zákazníky.
- Odběratelům zase dávají větší jistotu objemu.
Za tyto jistoty jsou velcí hráči jako provozovatelé datových center nebo výrobci technologií (Hitachi Vantara, IBM, DELL, HP...) ochotni akceptovat vyšší cenu nebo se zavázat k odběru na delší období.
Závěr: Konec pravidla „později znamená levněji“
Zákazníci v IT byli téměř dvě desetiletí zvyklí na jednoduchou logiku: pokud nákup odloží, za stejný rozpočet později pořídí vyšší výkon a větší kapacitu. Tento předpoklad dnes přestává platit. Umělá inteligence vytvořila nový, dlouhodobý zdroj poptávky po pamětech a úložištích, zatímco rozšiřování výroby je pomalé a kapitálově náročné. Výrobci pamětí, enterprise SSD i pevných disků proto stále častěji plánují produkci dlouho dopředu a významnou část kapacit zajišťují velcí zákazníci prostřednictvím dlouhodobých smluv, přičemž jejich produkce je zvelké části vyprodána do roku 2028 za známé ceny.
Proto je možné po třech kvartálech divokého tržního vývoje, kdy každý kvartál stoupaly ceny o více než 50%, vidět první známky stabilizace. Například u pamětí sice TrendForce očekává i ve čtvrtém čtvrtletí 2026 růst smluvních cen: o 10–15 % u DRAM a o 15–20 % u NAND Flash, nicméně je to už jiný příběh než skoky 50% a více.
Prudké mezikvartální skoky se tak budou zmírňovat, ale stabilizace neznamená návrat k cenám roku 2025. Pro rozpočty na rok 2027 i 2028 to znamená přetrvávající vysoké ceny a s rozdílným vývojem jednotlivých kategorií než šance na plošné zlevnění.
Tato změna zásadně mění také práci firemních nákupních oddělení a IT procurementu. Místo automatického odkládání nákupu budou muset lépe předvídat potřeby, ověřovat dostupnost konkrétních komponent, zajišťovat rozpočty včas a rychleji rozhodovat o objednávkách. Stále důležitější bude schopnost pružně reagovat, vyjednávat o alokaci výrobních kapacit, posuzovat alternativní konfigurace a koordinovat nákup s technickými týmy ještě před dokončením všech detailů projektu.
Určité známky uklidnění se již objevují také v obchodních podmínkách: zatímco platnost nabídek byla v nejvypjatějším období často omezena přibližně na deset dnů, nyní se u některých dodavatelů prodlužuje na dva až čtyři týdny. To však samo o sobě neznamená, že se ceny vracejí k normálu nebo že je zaručena dostupnost zboží.
Hlavní poučení je jiné: v novém prostředí může čekání znamenat nejen vyšší cenu, ale také ztrátu přidělené kapacity a posun termínu dodání. Konkurenční výhodu proto získají firmy, které dokážou rozhodovat včas, pružně a na základě aktuálních informací o trhu.